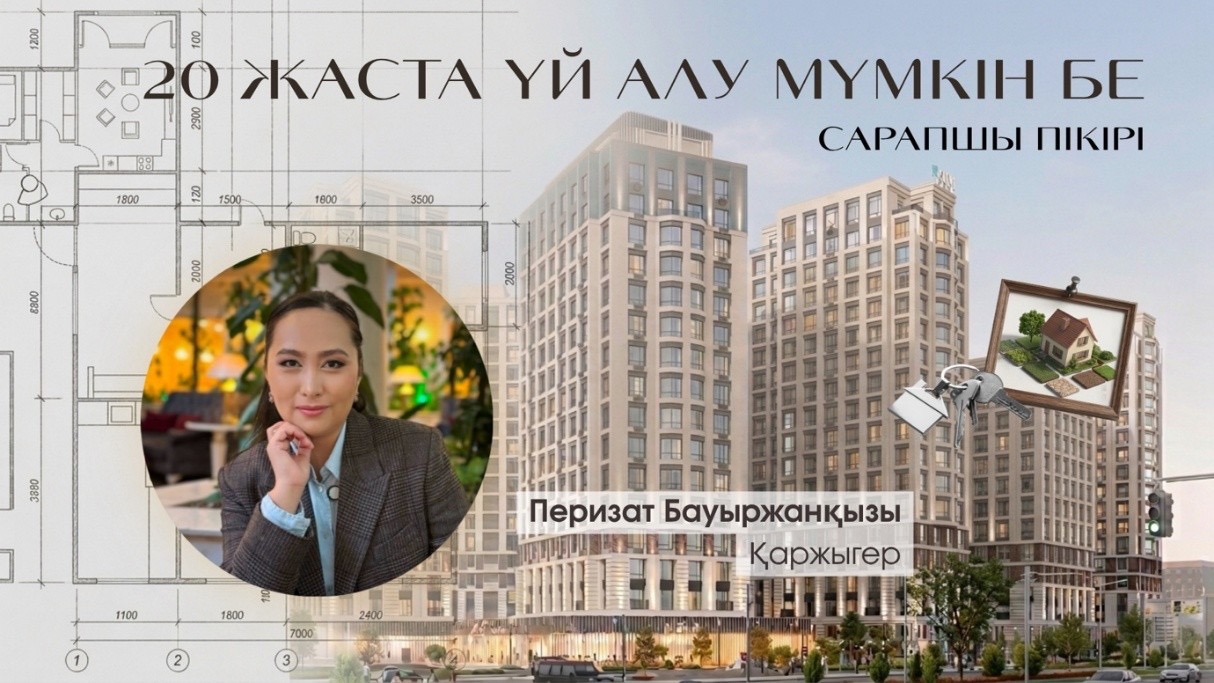
Сұхбат қоғамда аса қызығушылыққа ие «пәтер алу» тақырыбын қозғайды. Бұл материалда сарапшымен бірге неліктен қазіргі жастар ертерек баспаналы болуға тырысатыны талданды. Тұрғын үй нарығында 16 жылдан астам жұмыс жасап келе жатқан қаржыгер нақты бағдарламаларды атап, олардың шартын егжей-тегжейлі түсіндірді.
ЖАҢА ЖЫЛДЫ ӨЗ ҮЙІҢІЗДЕ ҚАРСЫ АЛҒЫҢЫЗ КЕЛСЕ
Әлеуметтік желіде жастар арасында мейлінше ертерек баспаналы болуды насихаттайтындар көбейді. Тіпті үйлі болудың түрлі нұсқалары мен нақты алгоритмдері де кеңінен айтыла бастады. Соның арқасында болар, елімізде жасқа толмаған 283 357 азамат Отбасы банк арқылы баспаналы болып үлгеріпті. Жалпы бұл Z буынның қаржылық трендтерді ерте түсінуінен бе, әлде ата-анадан тезірек сепарациялануға деген ұмтылыс па? Мүмкін бұл қаржылық сауаттың артуынан шығар? Жалпы Қазақстанда 20 жаста баспаналы болу мүмкін бе? Бұл тақырыпты біз тұрғын үй және ипотека саласында 16 жылдық тәжірибесі бар қаржыгер Перизат Бауыржанқызымен талқыладық.
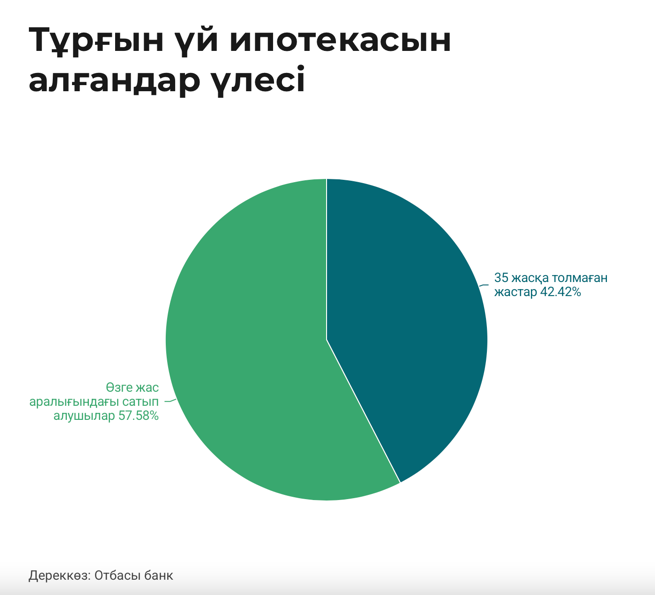
– Перизат ханым, әлеуметтік желіде «20-25 жасқа дейін өз үйің болуы керек» деген пікір жиі айтылады. Жастар арасында баспана алуға деген ұмтылыстың соңғы кезде күшеюіне не себеп болды деп ойлайсыз?
– Менің ойымша, үй алу жас талғамайды. Адам 18 жасқа толғаннан кейін-ақ баспаналы болуды ойлауы керек. «30 жасқа дейін оқимын, одан кейін жұмыс істеймін, одан кейін үй аламын» деп жүре берудің қажеті жоқ. Өзін дәлелдеп, жұмыс істеп, табыс тауып жүрген адам 23 жасқа дейін үй алуға ұмтылғаны дұрыс. Мысалы, менің командамда екі жылдай жүрген бір жігіт бар. Қазір жасы 28-де. Ол 3 пәтер және 90 шаршы метрлік коммерциялық нысан алып үлгерді. Оған кезінде «асықпа» десем, ол бұл шешімді кейінге қалдырар ма еді... Менің командамда 22 жасында үй алған жігіт те бар. Оған үй алудың маңызынтүсіндірдім, ал ол қолынан келгенінше әрекет етті.
ЖАСТАРДЫҢ БАСПАНАЛЫ БОЛУДАҒЫ БАСТЫ 3 ҚАТЕЛІГІ
– Үй алғысы келетін жастардың ең жиі жіберетін қателігі қандай?
– Мен негізгі 3 қателікті атап өтер едім.Біріншіден, Ұлттық банк лицензия бермеген микроқаржы ұйымдарынан несие алу. Жастар тез ақша керек болған кезде онлайн несие рәсімдеп жатады. Бұл кейін оның ипотека алу мүмкіндігіне кері әсері етуі мүмкін. Екінші қателік – мүлдем ақша жинамау. «Айлығым аз, сондықтан ақша жинай алмаймын» деп шағымданатындар бар. Үй алу үшін кірісіңізден 10 не 20 мың теңге болса да жинап отыру керек. Ақша жиналса, 1,5 миллион теңге бастапқы жарнамен де үй табуға болады. Уақыт созбай, 25-28 шаршы метрлік пәтер болса да алған дұрыс. Үшіншісі – ресми табыстың болмауы. Адамға тұрақты ақша түсіп тұрса да оны ресми түрде дәлелдеу маңызды. Үй алу үшін зейнетақы жарнасын тұрақты аударып отырған жөн. Осы үш нәрсені қатар алып жүрсеңіз, үй алуға бір адым жақындадыңыз деген сөз.
– Жастардың қаржылық сауаттылықты ерте игеруіне не себеп болуы мүмкін? Бұл құбылысқа бірнеше жыл бойы жалдамалы пәтерде жүрген ата-анасының мысалы әсер етуі мүмкін деп ойлайсыз ба?
–Жоқ, мен бұл пікірмен келіспеймін. Бала көбіне ата-анасынан көргенін қайталайды. Маған жастар жиі жазады. Олардың арасында қарызға батқан ата-анасына көмектесу үшін несие алғандар да бар. Кейде ата-анасы баласына көмектесе алмағандықтан, жастар үй алу үшін несиеге кіріп, кейін оны төлей алмай жүреді.
Бұл – психологиялық мәселе. Негізінде үй алып жатқан жастар бала кезінде ата-анасының үй не жер алғанын көрген. Бала үшін қымбат мүлік сатып алу қалыпты нәрсеге айналуға тиіс.Сондықтан ата-ана баласына өз әрекетімен үлгі көрсетеді деп айта аламыз.
– Нақты мысал негізінде қарастырып көрейік. 20 жастағы азамат айына 250 мың теңге табады делік. Әзірге бастапқы жарнасы жоқ. Сіз оның орнында болсаңыз, неден бастар едіңіз?
– Ипотеканы қиналмай төлеу үшін ай сайынғы төлемді жалақының қанша пайызынан асырмаған дұрыс?
АТА-АНАСЫ КӨМЕКТЕСЕ АЛМАЙТЫН ЖАСТАР ҚАЙТПЕК?
– Ата-анасы қаржылық тұрғыда көмектесе алмайтын, қалаға енді көшкен жастар үшін үй алу қаншалықты қиын? Оларға аяққа тұру үшін қанша уақыт керек деп ойлайсыз?
– Әрине, оларға үй алу қиынырақ болады. Алайда бұл үй алу мүмкін емес деген сөз емес. Ата-ана баласына міндетті түрде қомақты сома беруі керек деген түсінік жоқ. Кейде баланы моральдық тұрғыда қолдаудың өзі маңызды. «Сенің қолыңнан келеді, біз саған сенеміз» деген сөздің өзі жігер береді. Ал бала басқа қалаға (мысалы Астанаға) келген кезде оған дұрыс бағыт көрсететін маманның кеңесі керек. Өйткені тұрғын үй нарығында түрлі ұсыныс бар, ал тәжірибесі жоқ адам шалыс басуы мүмкін. Ең алдымен есепшот ашып, ақша жинауды бастаған дұрыс. Кейін құрылыс компанияларын зерттеп, алғашқы жарнасы төмен нұсқаларды қарауға болады. Менің ойымша, бала 3 жыл ішінде аяққа тұруға ұмтылуы керек.
– Қазір жастардың баспана алуына мүмкіндік көп деп отырсыз. Ал алдағы 5-10 жылда жағдай қалай өзгереді? Жастар үшін үй алу жеңілдей ме, әлде қиындай ма?
– Менің ойымша, тұрғын үй нарығында адамдардың мүмкіндігіне қарай жіктелу күшейеді. Комфорт, комфорт+, бизнес санатындағы, инфрақұрылымы жақсы тұрғын үйлердің бағасы шарықтайды. 2030 жылдан кейін ауыл шаруашылығы мен туризмге көбірек көңіл бөлінуі мүмкін деп ойлаймын. Соған байланысты ірі қалалардағы, әсіресе Астанадағы тұрғын үй құрылысының қарқыны баяулауы ықтимал. Жаңа үйлер азайса, баға өсуі мүмкін.
– Өзге елдерде жастарға үй алуға қандай мүмкіндік қарастырылған? Қазақстанда үй алу басқа елдермен салыстырғанда қиын ба?
– Шетелде жастарға 2-3 пайыздық мөлшерлемемен ипотека беріледі, бірақ ол жақта тұрғын үй бағасы жоғары. Қазақстанда үйдің бағасы салыстырмалы түрде төмен болғанымен, ипотекалық мөлшерлеме жоғары. Мен шетелге шығып, тұрғын үй мәселесін қарастырып көрдім және Қазақстанда үй алу қолжетімдірек деп ойлаймын. Бұл ретте мемлекет тарапынан жастарға арналған бағдарламалар көбейіп жатыр.Мысалы, 18 жастан бастап Отбасы банкі арқылы 5 пайыздық мөлшерлемемен ипотека алуға мүмкіндік бар. 7-20-25 бағдарламасына да 18 жастан қатысуға болады.
- Сұхбатыңызға рақмет!
Дария Ғұмар
P.S. Сұхбат барысында Перизат Бауыржанқызы мақала авторының пәтері жоқ екенін біліп, 6 айлық челлендж жариялады. Енді ол автордың баспаналы болуын алдағы жарты жыл бойыжеке бақылауында ұстамақшы. Баспана сарапшысы Перизат Бауыржанқызы жариялаған челлендждің нәтижесін алдағы уақытта жариялайтын боламыз.